مزایا و معایب خرید اقساطی طلا برای بازنشستگان
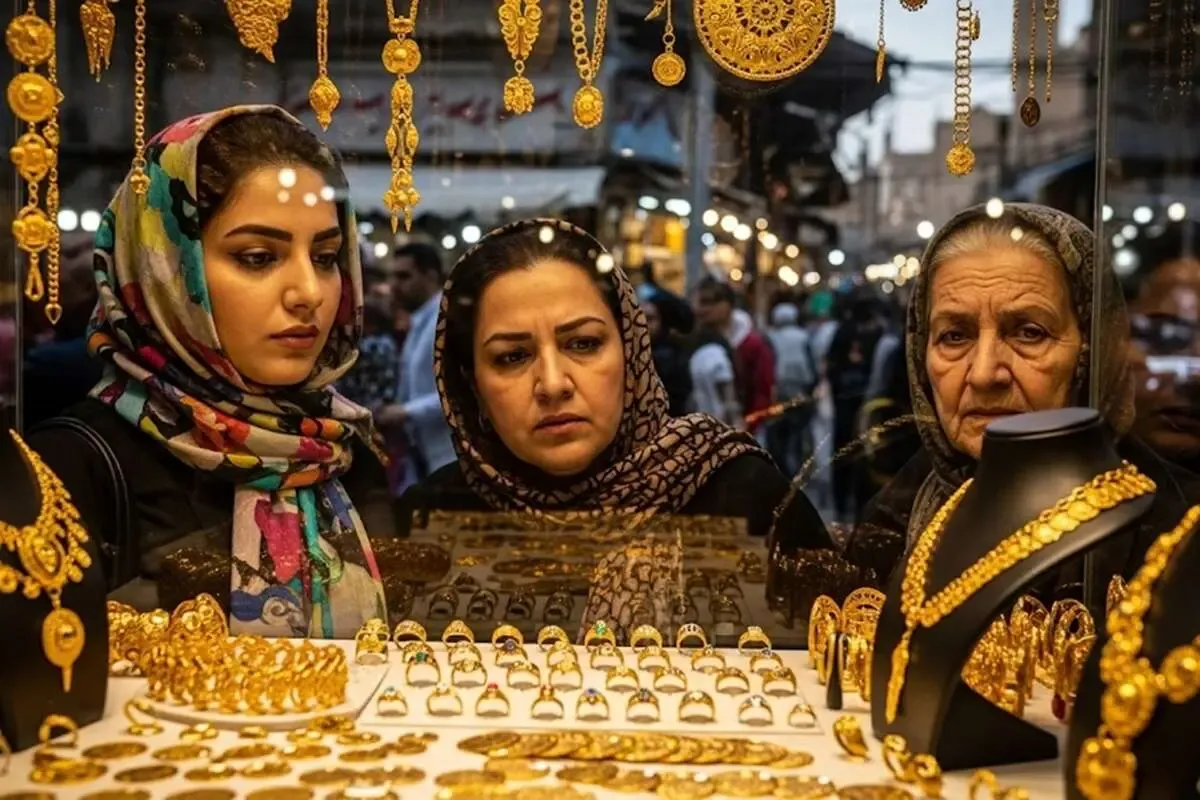
به گزارش آرمان ملی آنلاین؛ سامانه زرین تامین به گفته وزیر تعاون، کار و رفاه اجتماعی قرار است بستری برای خرید اقساطی طلای آنلاین توسط بازنشستگان باشد.
در نگاه اول خرید طلا در قالب اقساط سه ماهه و کسر مستقیم از حقوق خبر جذابی بهنظر میرسد اما انتشار جزئیات جدید نشان میدهد این طرح با تصورات اولیه تفاوتهای مهمی دارد. برخلاف گمانهزنیها با یک برنامه فروش فوری طلا روبرو نیستیم بلکه قرار است شاهد مدلی بر پایه پذیرهنویسی و عرضه مرحلهای باشیم. در گزارش زیر به بررسی مزایا و معایب این طرح میپردازیم.
سامانه زرین تامین با مشارکت بانک رفاه و سازمان تامین اجتماعی طراحی شده تا امکان خرید قسطی طلای ۲۴ عیار را تا سقف ۳,۰۰۰ میلیگرم (۳ گرم) یا سقف ۵۰ میلیون تومان فراهم کند. نکات زیر هم اهمیت زیادی دارند:
اقساط بدون سود و کارمزد: بازپرداخت طی ۳ قسط ماهانه و بدون هیچگونه سود یا کارمزد بانکی انجام میشود.
مبنای قیمت طلا: قیمت طلا در زمان ثبتنام اولیه قفل نمیشود، بلکه مبنا، نرخ روز تخصیص طلا است که از طریق پیامک به اطلاع متقاضی میرسد.
عرضه مرحلهای (پذیرهنویسی): تخصیص طلا یکباره نیست بلکه با تامین محمولههای جدید طلا، دارایی موجود به نسبت کل سفارشها میان متقاضیان تقسیم میشود.
نقاط قوت زرین تامین؛ چرا صفر بودن کارمزد یک مزیت کلیدی است؟
بازار طلای دیجیتال تا پیش از این بیشتر در اختیار پلتفرمهای بخش خصوصی با کاربران عمدتا جوان بود. قشر بازنشسته به دلیل ناآشنایی با مراحل ثبتنام صرافیها یا عدم اعتماد به پشتوانه فیزیکی، کمترین سهم را از این بازار داشت. ورود سامانه زرین تامین بخشی از معادلات را تغییر میدهد:
اعتبار بانک رفاه و سهولت اجرایی: کسر خودکار اقساط از حقوق، نیاز به عملیات پیچیده بانکی یا احراز هویت را برای این گروه از بین میبرد.
حذف سود و کارمزد: صفر بودن کارمزد، مهمترین مزیت رقابتی این طرح نسبت به پلتفرمهای خصوصی است و باعث میشود ریال به ریال پرداختی بازنشسته به طلا تبدیل شود.
نگهداری شفاف در پیول (Payval): با پرداخت هر قسط، طلای متناظر در کیف دارایی اختصاصی کاربر در پلتفرم پیول آزاد شده و به نرخ روز قابل مشاهده و نقد کردن است.
قیمت طلا خرید طلا 4سامانه زرین تامین امکان خرید قسطی طلای ۲۴ عیار را تا سقف ۳,۰۰۰ میلیگرم (۳ گرم) یا سقف ۵۰ میلیون تومان فراهم میکند
استراتژی خرید طلا؛ مدل ۱۰ درصد پایداری برای بازنشستگان
نقد اولیه بازنشستگان که میگویند با حقوقهای فعلی نمیتوان طلا خرید، تا حدودی واقعبینانه است اما مدل درست استفاده از این سامانه، با آنچه عموم مردم درباره خرید طلا بهشکل سنتی در ذهن دارند متفاوت است:
قاعده ۱۰ درصد پایداری: توصیه میشود بازنشستگان بیش از ۱۰ تا ۱۵ درصد از حقوق ماهانه خود را درگیر اقساط طلا نکنند.
تبدیل نقدینگی خرد به سپر تورمی: اگر بخش کوچکی از دریافتی در ابتدای ماه به طلای خرد تبدیل شود، ارزش آن همپای تورم بالا میرود و در روزهای پایانی ماه در صورت نیاز قابل نقد کردن است.
معایب سامانه زرین تامین؛ چرا موقع ثبت سفارش قیمت طلا نهایی نمیشود؟
با وجود انتشار جزئیات طرح، هنوز ابهاماتی وجود دارد که بازنشستگان باید درباره آن کنجکاو باشند:
عدم ثبت قیمت در روز سفارش: از آنجا که قیمت، نرخ روز تخصیص (پیامک) است اگر فرآیند تامین طلا طولانی شود، ممکن است قیمت طلا در بازار بالا رفته باشد.
احتمال طولانی شدن صف تخصیص: بهدلیل مدل پذیرهنویسی مرحلهای، مشخص نیست تکمیل کامل سفارش ۵۰ میلیونی یا ۳ گرمی چقدر زمان میبرد.
محدودیت زمانی ثبتنام: مهلت پیشثبتنام در سامانه تا ۱۵ مهرماه تعیین شده و ممکن است همه متقاضیان نتوانند در فاز اول وارد شوند.
سود واقعی خرید اقساطی طلا برای بازنشستگان چقدر است؟
سامانه زرین تامین معجزه نمیکند اما اگر آن را فقط ابزاری کمریسک و استاندارد برای حفظ ارزش پساندازهای خرد به شمار بیاوریم اوضاع فرق میکند. حذف سود و کارمزد در کنار تضمین بانک رفاه، ارزش این طرح را نسبت به سایر گزینههای بازار بالا میبرد. با این حال، موفقیت نهایی آن به سرعت عمل بانک در تامین محمولههای طلا و نقدشوندگی بیدردسر در پلتفرم پیول بستگی دارد.