وام روی سیمکارت چگونه محاسبه میشود؟ نقش ارزش خط 0912 در مبلغ وام
پاسخ با دیدن پیششماره مشخص نمیشود. در مبحث وام روی سیمکارت، ارزش کارشناسی روز شماره و نسبت پرداختی مورد توافق، مبلغ اولیه را تعیین میکنند.
حتی دو خط با کد یکسان میتوانند ارزش و مبلغ وام متفاوتی داشته باشند.
به همین دلیل، قبل از تکیه بر یک عدد تبلیغاتی باید مشخص شود خط چگونه ارزیابی شده، چه مبلغی واقعاً به حساب میآید و بازپرداخت آن در مجموع چقدر تمام میشود.
برای دریافت اطلاعات بیشتر با مشاورین ما در تماس باشید:
خط اول: 09123324129
خط دوم:
مبلغ وام روی سیمکارت چگونه محاسبه میشود؟
کارشناس ابتدا ارزش روز شماره را با توجه به مشخصات و وضعیت آن برآورد میکند؛ سپس ارائهدهنده تسهیلات، مطابق شرایط خود و توافق با متقاضی، نسبتی از این ارزش را پیشنهاد میدهد.
محاسبه وام سیمکارت را میتوان چنین خلاصه کرد:
مبلغ تقریبی وام = ارزش کارشناسی روز سیمکارت × نسبت تسهیلات مورد توافق
نسبت تسهیلات، سهمی از ارزش کارشناسی است که مبنای پرداخت قرار میگیرد و این نسبت به ارزیابی خط، شرایط ارائهدهنده و قرارداد بستگی دارد و برای همه مجموعهها ثابت نیست.
رقم نهایی ممکن است به سقف پرداخت مجموعه محدود شود؛ بنابراین این رابطه جای پیشنهاد مکتوب را نمیگیرد.
هنگام بررسی شرایط وام روی سیمکارت ارزش کارشناسی، نسبت پیشنهادی و مبلغ خالص پرداختی را جداگانه بپرسید.
اگر هزینهای طبق قرارداد در ابتدا کسر شود، وجه دریافتی با مبلغ اسمی وام برابر نیست. تاریخ ارزیابی نیز مهم است؛ برآورد قدیمی لزوماً مبنای پیشنهاد امروز نیست.
چه عواملی ارزش خط ۰۹۱۲ را تعیین میکنند؟
ارزش سیمکارت ۰۹۱۲ با بررسی کل شماره و وضعیت آن برآورد میشود. عوامل اصلی عبارتاند از:
کد خط و تقاضای خریداران
کد، نخستین رقم بعد از پیششماره ۰۹۱۲ است. تقاضا برای کدهای مختلف میتواند بر ارزش خط اثر بگذارد، اما پایینتر بودن کد بهتنهایی ارزش بیشتر را تضمین نمیکند.
شمارهای رند با کد بالاتر ممکن است از خطی معمولی با کد پایینتر گرانتر باشد.
رند بودن و تکرار ارقام
تکرار منظم ارقام، ترتیب پلهای یا الگوی آینهای میتواند شماره را خواناتر و بهیادماندنیتر کند. ارزش این ویژگی به ترکیب شماره و تقاضا برای آن بستگی دارد.
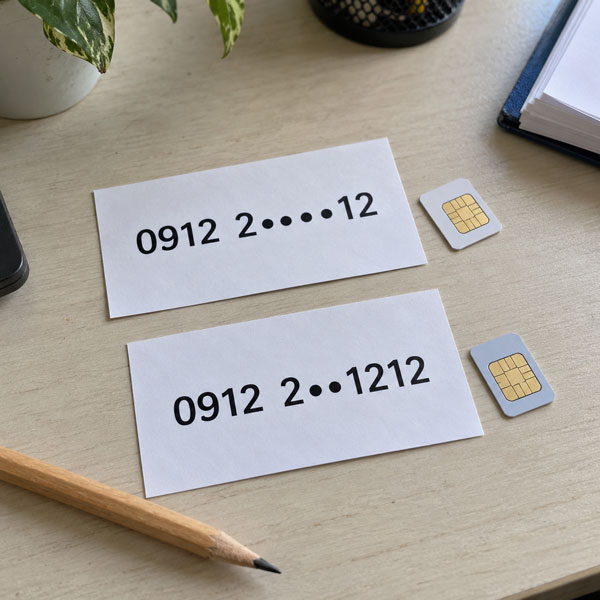
چند رقم مشابه کافی نیست؛ جای آنها و راحتی خواندن شماره نیز اهمیت دارد و میتواند ارزش دو خط همکد را متفاوت کند.
صفر یا کارکرده بودن
بعضی خریداران برای خط صفر تقاضای بیشتری دارند، اما اختلاف ارزش آن با خط کارکرده درصد ثابتی ندارد. کمکارکرد بودن نیز لزوماً به معنای صفر بودن نیست.
سابقه استفاده باید در کارشناسی مشخص شود و نباید صرفاً به توضیح آگهی تکیه کرد.
ارزش معاملاتی و امکان فروش
قیمت بالای آگهی نشان نمیدهد شماره با همان مبلغ خریدار دارد. مقایسه با شمارههای مشابه و امکان فروش در بازار اهمیت دارد.
برای خطی خاص با مشتری محدودتر، پیدا کردن خریدار ممکن است زمان بیشتری ببرد؛ موضوعی که میتواند در برآورد ارزش وثیقه و مبلغ پیشنهادی اثر بگذارد.
مالکیت و قابلیت انتقال
شمارهای گرانقیمت که انتقال آن با مانع روبهروست، لزوماً وثیقه قابل پذیرشی نیست.
مالکیت، بدهی قبض و محدودیتهای انتقال باید پیش از توافق بررسی شوند. اگر هزینه تسویه بدهی از مبلغ پرداختی کسر شود، لازم است مقدار آن جداگانه اعلام شود.
محاسبه مبلغ وام سیمکارت با دو مثال فرضی
دو خط فرضی ۰۹۱۲ با کد ۲ را در نظر بگیرید؛ یکی معمولی و دیگری رند است. فرض میکنیم ارزش کارشناسی آنها بهترتیب ۲۰۰ و ۳۵۰ میلیون تومان و نسبت توافقی تسهیلات برای هر دو ۹۰ درصد باشد.
این ارقام صرفاً برای آموزش محاسبه انتخاب شدهاند و قیمت روز بازار یا پیشنهاد قطعی ماهان وام سنتر نیستند.
|
خط فرضی |
ارزش کارشناسی |
نسبت فرضی |
مبلغ محاسباتی |
|
الف؛ معمولی، کد ۲ |
۲۰۰ |
۹۰ درصد |
۱۸۰ |
|
ب؛ رند، کد ۲ |
۳۵۰ |
۹۰ درصد |
۳۱۵ |
برای خط الف، ضرب ۲۰۰ میلیون تومان در ۰٫۹ برابر با ۱۸۰ میلیون تومان است.
همین محاسبه برای خط ب، مبلغ ۳۱۵ میلیون تومان را نشان میدهد. اختلاف ۱۳۵ میلیون تومانی از تفاوت ارزش کارشناسی میآید، زیرا پیششماره، کد و نسبت پرداخت در مثال ثابت هستند.
در این مثالها سقف پرداخت و کسورات اولیه لحاظ نشدهاند؛ در حالی که این موارد میتوانند مبلغ وام سیمکارت را تغییر دهند. اعداد جدول نیز مبلغ بازپرداخت نهایی نیستند.
چرا مبلغ وام با قیمت فروش سیمکارت برابر نیست؟
قیمت فروش، مبلغ توافق خریدار و فروشنده در معامله است. ارزش کارشناسی، برآورد ارزش خط در زمان ارزیابی است و مبلغ تسهیلات، رقم توافقشده برای تأمین مالی. این سه عدد ممکن است متفاوت باشند.
ارائهدهنده میتواند بخشی از ارزش کارشناسی را مبنای پرداخت قرار دهد تا نوسان بازار و دشواری احتمالی فروش وثیقه را لحاظ کند.
بنابراین «وام سیم کارت ۰۹۱۲ متناسب با ارزش خط» به معنای پرداخت تمام قیمت فروش نیست.
نسبت پرداخت بالاتر نیز بهتنهایی کافی نیست؛ ممکن است ارزش کارشناسی پایینتر یا هزینه بازپرداخت بیشتر باشد. مبنای ارزیابی و هزینهها باید همزمان مقایسه شوند.
قبل از دریافت وام روی سیمکارت چه هزینههایی را باید بررسی کرد؟
مبلغ وام دریافتی با مجموع بدهی نهایی یکی نیست. سود یا کارمزد، هزینههای جانبی و شیوه بازپرداخت تعیین میکنند این نقدینگی چقدر هزینه دارد.
برای هر نرخ اعلامشده، دوره محاسبه، مثلاً ماهانه یا سالانه، و مبنای اعمال آن را بپرسید. یک درصد بدون این توضیحات، هزینه واقعی را نشان نمیدهد.
مدت قرارداد، تعداد اقساط و مجموع پرداختها را کنار هم ببینید. مشخص شود اقساط شامل اصل بدهی هستند یا فقط هزینه تأمین مالی را پوشش میدهند و اصل مبلغ در پایان پرداخت میشود.
قسط کوچکتر، اگر با بدهی باقیمانده در سررسید همراه باشد، تصویر کاملی از تعهد مالی نمیدهد.
شرایط تسویه زودهنگام، هزینه انتقال و بازگشت سند و پیامدهای تأخیر باید روشن باشند.
تخفیف تسویه پیش از موعد را قطعی فرض نکنید. مطالعه نمونه قرارداد وام سیمکارت به شناخت بندها کمک میکند، اما ملاک، متن قراردادی است که امضا میکنید.
در وام روی خط همراه اول، شیوه وثیقهگذاری، وضعیت مالکیت و حق استفاده از شماره را بپرسید. اگر سند منتقل میشود، نحوه بازگشت آن پس از تسویه باید مشخص باشد.
تأخیر، بسته به قرارداد و الزامات قانونی، میتواند هزینه یا خطر از دست دادن خط را ایجاد کند؛ تعهدی که باید در تصمیم مالی لحاظ شود.
استعلام ارزش سیمکارت و بررسی شرایط در ماهان وام سنتر
ماهان وام سنتر در وبسایت خود خدمات ارزیابی سیمکارت و بررسی درخواست تسهیلات روی خطوط دائمی ۰۹۱۲ را معرفی کرده است.
در مراجعه به این مجموعه، میتوان ارزش کارشناسی شماره، مبلغ پیشنهادی و شرایط بازپرداخت را برای همان خط استعلام کرد.
پاسخ مناسب باید روشن کند چه مبلغی پرداخت میشود و در برابر آن چه تعهدی ایجاد خواهد شد.
ارزش اعلامشده را کنار وجه خالص دریافتی و مجموع پرداختهای قرارداد قرار دهید. درباره شرایط روز، هزینهها و وضعیت سند توضیح مکتوب بخواهید.
اطلاعات وبسایت نقطه شروع بررسی است و جای ارزیابی شماره و مطالعه قرارداد را نمیگیرد. پیش از تصمیم نهایی، مبلغ پیشنهادی، تاریخ اعتبار آن و تعهدات بازپرداخت باید مشخص باشند.
جمعبندی
مبلغ وام روی سیمکارت از ارزش کارشناسی روز خط و نسبت تسهیلات مورد توافق به دست میآید؛ سقف پرداخت و کسورات احتمالی نیز بر وجه دریافتی اثر دارند.
پیششماره یا کد یکسان، مبلغ یکسانی ایجاد نمیکند، چون ترکیب ارقام، وضعیت خط و امکان معامله آن متفاوت است. پیش از پذیرش پیشنهاد، ارزش کارشناسی، پول دریافتی و مجموع مبلغ بازپرداخت را روشن کنید.
سپس ببینید بازپرداخت و تعهد مربوط به سند با شرایط مالی شما سازگار است یا نه.
جهت کسب اطلاعات بیشتر با ما تماس بگیرید:
خط اول: 09123324129
خط دوم:
سؤالات متداول
آیا وام روی سیمکارت همیشه ۹۰ درصد ارزش خط است؟
خیر، درصد ثابت و یکسانی برای همه ارائهدهندگان وجود ندارد. نسبت تسهیلات به ارزش کارشناسی، پس از ارزیابی شماره و براساس شرایط مجموعه و مفاد قرارداد مشخص میشود.
چرا دو خط ۰۹۱۲ با کد یکسان، مبلغ وام متفاوتی دارند؟
رند بودن شماره، صفر یا کارکرده بودن خط، تقاضای بازار و قابلیت انتقال سند میتوانند ارزش کارشناسی دو خط را متفاوت کنند. این اختلاف ارزش، حتی با نسبت پرداخت یکسان، بر مبلغ پیشنهادی وام اثر میگذارد.
آیا مبلغ وام با مجموع بازپرداخت برابر است؟
این دو مبلغ لزوماً برابر نیستند. سود یا کارمزد و هزینههای قراردادی میتوانند مبلغ بازپرداخت را افزایش دهند. پیش از امضا، وجه خالص دریافتی، مجموع پرداختها و بدهی احتمالی باقیمانده در پایان دوره را بررسی کنید.